
 オーナー専用サイト


家づくりは「新築」だけではない
ここ数年、住宅を取り巻く環境は大きく変わりました。
特に変化を実感するのが、「住宅価格の上昇」と「住宅ローン金利の上昇」です。
少し前までなら、
「土地を購入して、新築の注文住宅を建てる」
という選択が家づくりの王道であり、中心でした。
もちろん、今でも新築には大きな魅力があります。
一方で、土地代・建築費・外構工事・各種諸費用まで含めて考えると、総額が5,000万円を超えるケースも珍しくなくなってきました。
「地方だから住宅は安い」とは、単純に言えない時代になってきています。
鳥取でも住宅ローン金利は上がっています
2026年10月現在、鳥取の金融機関の住宅ローン金利を見ると以下の水準になっています。
- 変動金利:年 1.1%(山陰合同銀行)
- 10年固定金利:年 2.1%(鳥取銀行)
以前の超低金利時代を知っている方からすると、「住宅ローンもずいぶん上がったな」と感じるのではないでしょうか。
変動金利は10年固定より低い水準ですが、今後の金利情勢によって返済負担が増えるリスクがあります。一方、10年固定は当初10年間の返済額が確定するため、教育費などがかかる時期の資金計画を立てやすいメリットがあります。
「住宅価格の上昇」に加えて「ローン金利の上昇」。
これは、これから家を購入する方にとって非常に大きな変化です。
4,000万円を借りると、毎月の返済額はどれくらい違う?
例えば、「借入額4,000万円・35年返済・元利均等・ボーナス払いなし」でシミュレーションしてみます。
(※2026年10月金利で計算)
① 変動金利(年1.1%)の場合
- 毎月返済額:約 115,000円
- 35年間の総返済額:約 4,820万円(※35年間1.1%が続いたと仮定)
② 10年固定(年2.1%)の場合
- 当初の毎月返済額:約 135,000円
- 35年間の総返済額:約 5,660万円(※全期間2.1%と仮定)
変動1.1%と10年固定2.1%の差は、毎月約2万円です。
年間では約24万円、10年間では単純計算で約240万円の差になります。
もちろん、10年固定は10年後に金利が見直されますし、変動金利も35年間1.1%のまま据え置かれる保証はありません。
ですので、単純に「1.1%が得」「2.1%は損」ということではなく、「将来の金利上昇リスクをどこまで許容できるか」という考え方の違いが大切になります。
もし、将来「変動金利」が上がったらどうなる?
金利上昇のリスクについても、あらかじめ確認しておきましょう。
同じ4,000万円(35年返済)で金利が上がった場合の月々の返済額です。
| 金利 | 毎月の返済額 | 1.1%との差額(月額) |
|---|---|---|
| 年 1.1% | 約 115,000円 | — |
| 年 2.0% | 約 133,000円 | +約 18,000円 |
| 年 3.0% | 約 154,000円 | +約 39,000円 |
金利が1.1%から3.0%に上がると、返済額は年間で約46万円増える計算になります。
住宅ローンは35年という長い付き合いになります。
「今現在の金利」だけで判断するのではなく、「将来金利が2%・3%になっても家計に無理がないか」まで見据えて借入額を決めることが重要です。
固定金利と変動金利、我が家にはどちらが合う?
よくお客様から「固定と変動、結局どちらがいいですか?」とご質問をいただきます。
結論から言うと、「どちらが絶対的な正解」ということはありません。
- 変動金利が向いているご家庭
借入額が比較的少なく、自己資金(預貯金)に余裕があり、将来金利が上がった際にも繰上返済などで柔軟に対応できる場合。 - 固定金利が向いているご家庭
「これから子供の教育費が増える」「毎月の住居費を固定して計画的に管理したい」「金利変動のストレスを感じずに暮らしたい」という場合。
金利の数字だけを見るのではなく、ご家庭の資産状況や今後のライフイベント(支出)を含めて判断することが失敗しないコツです。
手元資金(頭金)があるなら、借入額を減らす選択も
金利が上昇傾向にある今だからこそ、「本当に全額をローンで借りる必要があるか?」という視点も大切です。
例えば、4,000万円の住宅計画に対して手元資金がある場合、全額をローンにするのではなく500万円を頭金として入れ、借入額を3,500万円に抑えるという考え方があります。
借入元金を減らしておけば、将来金利が上がった際の影響(利息負担)も抑えられます。
超低金利時代は「低金利でできるだけ多く借りて、現金は手元に残しておく」のがお得な戦略でした。しかし金利が上がってきた現在は、「手元に残す生活資金」と「借金を減らす効果」のバランスを再検討する時期に来ています。
(※もちろん、病気や突然の出費、教育費、車の買い替えに備える資金はしっかりと手元に残した上で計画しましょう)
土地+新築注文住宅が5,000万円を超える時代だからこそ
土地から購入して新築を建てる場合、土地代・建物・外構・諸費用を合わせると総額5,000万円を超えるケースが増えています。5,000万円を35年ローンで組むとなれば、当然毎月の返済負担も重くなります。
そこで、「新築一択」ではなく、視野を広げて次の2つの選択肢も一緒に比較してみてください。
選択肢①:中古住宅+性能向上リフォーム(予算目安:4,000万円前後)
鳥取市内・近郊には、まだまだ活用できる質の良い中古住宅があります。
中古住宅を購入し、必要な性能向上リフォームを行うプランです。
- 耐震改修・断熱改修
- 窓の交換(内窓・複層ガラス化)
- 水回り設備(キッチン・風呂・トイレ)の新品交換
- 内装工事・間取り変更
中古物件の購入費とリフォーム費用を合わせても、総額4,000万円前後で抑えられるケースがあります。
新築(5,000万円)との差額1,000万円は、金利が上がっている今、家計にとって非常に大きなゆとりになります。
★プロのチェックが不可欠です
単に安く中古を買うだけでは危険です。事前にプロが建物の状態(構造や劣化具合)をインスペクションし、「この家はお金をかけて再生する価値があるか」を見極めることが成功の鍵となります。
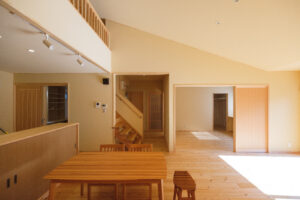
選択肢②:今の家(実家)を建て替えずに大規模リノベーション(予算目安:3,000万〜4,000万円前後)
- 親から受け継いだ家がある
- 築30年・40年が経過した自宅がある
- 子どもが独立して間取りが合わなくなった
このような場合、「古いから建て替える」と決めつける必要はありません。
構造躯体を活かしつつ、耐震性・断熱性を現代の新築レベルまで引き上げる「性能向上リノベーション」という選択肢があります。
土地を購入する必要がなく、建物の状態にもよりますが3,000万〜4,000万円程度で新築並みの住み心地に生まれ変わらせることができます。
「固定資産税」の面でも比較してみる
見落とされがちですが、税金面でも違いがあります。
既存住宅をリノベーションする場合、新築のように建物全体が新しい評価額で一から課税されるわけではないため、固定資産税の負担を低く抑えやすい特徴があります(※増築部分などは別途評価されます)。
さらに、一定の基準を満たす耐震改修や省エネ改修(断熱リフォームなど)を行えば、各種補助金を活用できるメリットもあります。
これからの家づくりは「3つの選択肢」から無理のない形を選ぶ
これから家づくりをスタートする方は、最初から「新築注文住宅」だけに限定せず、ぜひ以下の3つを比較してみてください。
- 土地 + 新築注文住宅(目安:5,000万円前後〜)
- 中古住宅 + 性能向上リフォーム(目安:4,000万円前後)
- 現在の自宅・実家を性能向上リノベーション(目安:3,000万〜4,000万円前後)
どれが一番良いかは、ご家庭の資産状況、将来のライフプラン、希望する住まい方によって異なります。
ローンについても、「変動か固定か」「頭金をいくら入れるか」はお客様ごとに最適な回答が変わります。
だからこそ、「いくら借りられるか(限界まで借りる)」から考えるのではなく、「無理なく返していける額はいくらか」「どんな暮らしがしたいか」から逆算することが、これからの時代には欠かせません。
住まいと資金計画のご相談はタウン建設へ
タウン建設では、新築の建築はもちろん、中古住宅探し・インスペクション・リフォーム・大規模リノベーションまで自社でワンストップ対応しております。
- 「変動金利と固定金利、うちの場合はどっちがいい?」
- 「新築5,000万は厳しいけれど、リノベならいくら抑えられる?」
- 「頭金は手元にいくら残して出すべき?」
このような段階からのご相談も大歓迎です。無理のない資金計画と、ご家族に合った最適な住まい方を一緒に考えていきましょう。随時相談会を開催しています。
>>相談会案内ページはこちら
ぜひお気軽にご相談ください。


EVENT
モデルルーム見学や相談会など、随時開催しております。
お気軽にご参加ください。
 前の記事へ